Me alegra mucho ver que sois muchos los que habéis realizado ya el test de la carta de Buffett del año 1977, lo que demuestra que habéis comenzado con el reto que os planteé.
En lo personal, de esta carta me quedo con algunas ideas que me gustaría compartir con vosotros:
La importancia de la honestidad en la gestión.
Sospechad del desempeño de empresas donde los CEOs sólo venden euforia y optimismo. En la gestión empresarial, la prudencia, la honestidad y el sentido común tienden a ser más rentables en el largo plazo que los esfuerzos de los directivos por aumentar las expectativas de los inversores de forma artificial y forzada.
Cuando descomponemos el desempeño del precio de las acciones en sus dos factores principales, observamos que estos son: el beneficio y las expectativas de los inversores. Y lo podemos expresar con una ratio como el PER (Price To Earning Ratio):
PER = Precio acciones / beneficio;
Precio acciones = PER x beneficio
El "beneficio" deriva de lo bien o mal que lo haga la compañía. Y el "PER" deriva de las expectativas de los inversores sobre esos beneficios.
Tú puedes, por lo tanto, "estimular" el precio de las acciones de una empresa de dos maneras:
- De manera sana haciendo crecer sus beneficios (esto implica buena gestión, prudente y orientada a la generación de valor). Y/o
- Aumentando las expectativas sobre el futuro de la compañía (engordando su múltiplo PER).
Cuando un CEO abusa de los mensajes sensacionalistas y grita mensajes tipo "¡eh, inversores!, no tengáis problemas en pagar un múltiplo de beneficios exagerado porque somos tan buenos que, a la larga, conseguiremos beneficios suficientes que lo justifiquen", lo que busca es calentar la acción para que ésta suba, cuando su trabajo debería estar centrado en el primer factor, en el crecimiento de los beneficios.
Elementos a tener en cuenta a la hora de comprar empresas.
Buffett señala que para comprar una empresa ha de reunir cuatro requisitos:
- Que sea un negocio que puedan entender.
- Que tenga perspectivas favorables a largo plazo.
- Que sea dirigido por personas honestas y competentes.
- Que esté disponible a un precio atractivo.
De la tercera, hablamos antes.
Sobre invertir en un negocio que se pueda entender... pues es de sentido común. Aunque sé honesto: ¿cuando inviertes en una empresa, como podría ser en NVIDIA o Palantir, por citar un par de ejemplos, realmente lo haces entendiendo el negocio, el sector y los fundamentos económicos asociados a esa empresa?
Apostaría a que la mayoría no lo hace. ¿Y por qué? Porque analizar cuesta trabajo y esfuerzo. Y es mucho más sencillo hacerlo por impulso emocional, ya sea por FOMO, avaricia o por lo que sea.
Es curioso, porque para gastar, sí investigan. Para invertir no, pero para gastar sí. ¿Cuántas horas te has pasado en Internet leyendo reviews, opiniones en foros y artículos sobre cosas que te quieres comprar?
Probablemente es porque nos han educado para gastar, no para invertir. Lo que está claro es que, investigar antes de invertir para entender el negocio, te da una ventaja competitiva sobre el resto del mercado por una mera cuestión de psicología.
Sobre las perspectivas favorables...
Hace cinco años, empresas como Microsoft, Salesforce, Adobe, Oracle, Autodesk, Dropbox, Box, Shopify, Workday, Snowflake, Zoom, DocuSign, HubSpot o CrowdStrike lo petaban en bolsa. Eran las reinas del mambo. Las empresas de SaaS tenían el viento a favor. ¿Pero esto sigue siendo así? La IA ha roto sus modelos de negocio de la noche a la mañana.
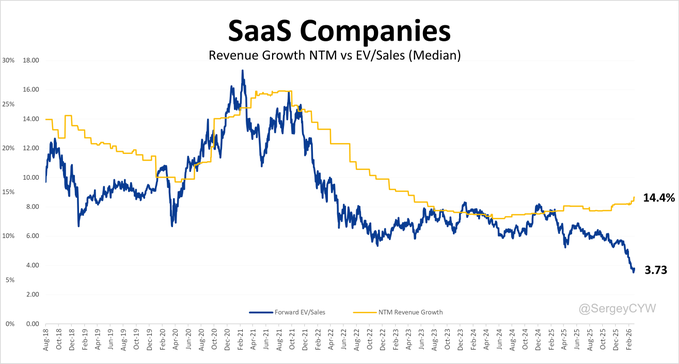
No mires, por lo tanto, sólo al precio. Tal vez el precio es atractivo. Pregúntate si estás entrando en un sector con vientos de cola que te pueda proporcionar impulso durante, al menos, unos años. Así evitarás entrar en "trampas de valor" que te hagan perder dinero.
Que esté disponible a un precio atractivo...
Un apartamento en plena milla de oro de Madrid (calle Serrano, por ejemplo) es un activo extraordinario. ¿Estamos de acuerdo? Nadie lo duda. Ahora bien, ¿pagarías 40 mil millones de euros por un apartamento allí? Ojo, he dicho 40 mil millones.
Obviamente NO. ¿Cierto?
Por muy bueno que sea el activo, el precio importa, y mucho. Es la clave para hacer una extraordinaria inversión o una lamentable inversión. Y esto exige decir, muchas veces, "este activo no es para mí".
Te seré honesto, pagar más de 220 veces beneficio por una empresa como Palantir, para mí no es. Primero, porque no soy experto en la industria de la IA aplicada a sistemas de inteligencia gubernamental y la seguridad nacional (el requisito 1 de Buffett no lo cumple), pero es que, además, cotiza a unos precios extraordinariamente elevados.
¿Qué implica pagar un PER de 220x?
Cuentas de servilleta para inversores
Te enseño unas sencillas cuentas de servilleta que te serán de utilidad para calibrar, de forma rápida, qué implica pagar un PER u otro.
El PER de Palantir: 220x
El PER de Palantir, en este instante, es de 220x. La primera información que esto aporta es que, si Palantir repartiera el 100% de sus beneficios de forma perpetua y estos, además, fueran constantes, necesitarías 220 años para recuperar tu inversión en términos nominales.
Mi abuelo vivió hasta los 105 años. Ni a él le hubiera merecido la pena.
El mercado está pagando 220 veces los beneficios actuales de la compañía porque, obviamente, espera que estos no se mantengan estables. Al revés: lo que esperan es que crezcan lo suficiente como para justificar pagar tan cara la empresa a día de hoy.
La pregunta que puedes hacerte es: ¿qué crecimiento de los beneficios justificaría pagar un PER de 220x?
El coste de oportunidad: el S&P 500
El S&P 500 ha cotizado históricamente a un PER promedio de aproximadamente 16x. La inversa de ese múltiplo nos da un earnings yield (rentabilidad implícita) del 6,25%. Es decir, por cada dólar que pagas, la empresa genera unos 6,25 centavos de beneficio al año.
Recordemos la relación básica entre PER y rentabilidad:
PER = Precio / Beneficio
Earnings yield = Beneficio / Precio = 1 / PER
Si el PER promedio histórico del mercado es 16x, el earnings yield es 1 / 16 = 6,25%.
Cuando los inversores compran acciones de una empresa particular como Palantir, es porque esperan obtener un retorno superior al del mercado en su conjunto; de lo contrario, comprarían participaciones de un ETF del S&P 500 y se echarían a dormir. ¿Cierto?
Podemos plantear, entonces, como punto de equilibrio, que la expectativa mínima para el inversor en Palantir es que, en un plazo de 10 años, la relación entre el beneficio y el precio que pagó sea al menos equivalente al promedio histórico del mercado: un PER de 16x, o lo que es lo mismo, un earnings yield del 6,25% sobre su precio de compra. Ni siquiera estamos pidiendo que supere al mercado; solo que lo iguale.
Los datos de partida
Beneficio neto de Palantir a cierre de 2025: 1.600 millones de dólares.
Capitalización bursátil actual: 350.000 millones de dólares.
PER actual: 350.000 / 1.600 ≈ 218x (220x redondeando).
PER objetivo a 10 años: 16x (el promedio histórico del S&P 500, equivalente a un earnings yield del 6,25% sobre precio de compra).
El cálculo: ¿qué CAGR necesita Palantir?
Lo que queremos averiguar es: ¿a qué tasa anual compuesta (CAGR) tienen que crecer los beneficios de Palantir para que, dentro de 10 años, el beneficio dividido entre el precio que pagamos hoy sea al menos del 6,25%?
Formalmente:
Beneficio año 10 / Precio hoy = 6,25%
Sabemos que el beneficio en el año 10 será:
Beneficio año 10 = Beneficio hoy × (1 + CAGR)¹⁰
Sustituyendo:
0,0625 = [1.600 × (1 + CAGR)¹⁰] / 350.000
Paso 1. Multiplicamos ambos lados por 350.000:
1.600 × (1 + CAGR)¹⁰ = 21.875
Paso 2. Dividimos entre 1.600:
(1 + CAGR)¹⁰ = 21.875 / 1.600 = 13,67
Paso 3. Elevamos ambos lados a 1/10 (raíz décima):
1 + CAGR = 13,67 ^ (1/10)
Paso 4. Restamos 1:
CAGR = 13,67 ^ (1/10) − 1 ≈ 0,299
CAGR ≈ 30% anual
¿Qué significa esto?
Para que un inversor que compra Palantir hoy a un PER de ~220x acabe teniendo un earnings yield equivalente al promedio histórico del mercado (6,25%) sobre su precio de compra en 10 años, los beneficios de Palantir tendrían que crecer a una tasa compuesta anual del ~30% durante una década completa. Eso significa pasar de 1.600 millones a casi 22.000 millones de beneficio neto.
Insisto: ni siquiera estamos exigiendo que supere al mercado. Solo pedimos que, tras 10 años, la relación precio-pagado/beneficio sea la misma que la del S&P 500 en promedio. Y aun así, se necesita un crecimiento del 30% anual sostenido.
Para ponerlo en perspectiva: muy pocas empresas en la historia han mantenido un crecimiento del beneficio neto del 30% anual durante 10 años consecutivos. No es imposible, pero es una apuesta muy exigente. Y ojo: este cálculo asume que, tras crecer a ese ritmo durante una década, el mercado le asignará a Palantir un PER de solo 16x. En la práctica, si una empresa realmente logra crecer al 30% anual sostenido, es probable que el mercado le otorgue un múltiplo superior, lo cual favorecería al inversor. Pero también funciona al revés: si el crecimiento decepciona, la contracción del múltiplo puede ser brutal.
Una precisión importante: lo que hemos calculado no es un retorno anualizado del 6,25% sobre tu inversión (que implicaría que tu capital crece a esa tasa compuesta cada año). Lo que hemos calculado es algo más sencillo y útil como punto de referencia: el crecimiento necesario para que, en el año 10, la relación beneficio/precio-pagado sea equivalente al promedio histórico del mercado. Es un punto de equilibrio de valoración: la tasa de crecimiento mínima para que el precio que estás pagando hoy tenga sentido en el contexto de una década.
La métrica importante es el retorno sobre el capital propio, no tanto las ganancias sobre las acciones.
Con esto cierro estas breves notas sobre la carta de 1977.
Buffett plantea que la métrica más útil para medir el desempeño de su gestión no es tanto el beneficio operativo por acción, sino el ROE (Return On Equity).
"Creemos que una medida más apropiada del desempeño económico de la gestión es el retorno sobre el capital propio."
El ROE es una medida de eficiencia de la inversión de los accionistas, ya que relativiza los beneficios obtenidos por la empresa (Beneficio Neto) entre el capital social de la propia empresa (que es lo que pertenece en legitimidad a los accionistas). Es decir,
ROE = Beneficio Neto / Patrimonio Neto
El ROE, ciertamente, es una métrica clave a la hora de evaluar una inversión. De nada sirve, tal y como apunta Buffett, dar una cifra bruta sin contexto. Por ejemplo: "he ganado 1.000.000 de euros". Lo importante es contextualizarla: "He ganado 1.000.000 invirtiendo sólo 100.000".
Es decir, evaluar "beneficio" vs. "capital invertido".
Aun así, el ROE tiene sus "problemillas".
Para empezar, el Beneficio Neto es una cifra que puede ser "adulterada" contablemente con mayor facilidad que otras (esto es un tema que abordaremos en futuros artículos). Y luego, otro problema es que el apalancamiento excesivo puede arrojar ROEs elevados, pero asumiendo un riesgo insostenible.
Con esto termino estas breves notas. Para mí son los puntos esenciales de la carta.
Os animo a seguir con el reto. Cada semana, una carta. Y de cada una de ellas, sacar dos o tres enseñanzas y, en un año, tendrás más conocimiento que la media de los inversores.
Abrazo
Enrique